Por. J. Jesús Lemus
La fiscalización del gasto público en México volvió a encender las alarmas institucionales tras la revelación de los informes presentados por la Auditoría Superior de la Federación, correspondientes a las entregas de revisión de la Cuenta Pública del ejercicio fiscal 2024.
En este marco analítico y legal, el máximo órgano fiscalizador del país detectó serias irregularidades financieras y presuntos desvíos que suman bolsas multimillonarias de recursos federales transferidos a diversas entidades federativas.
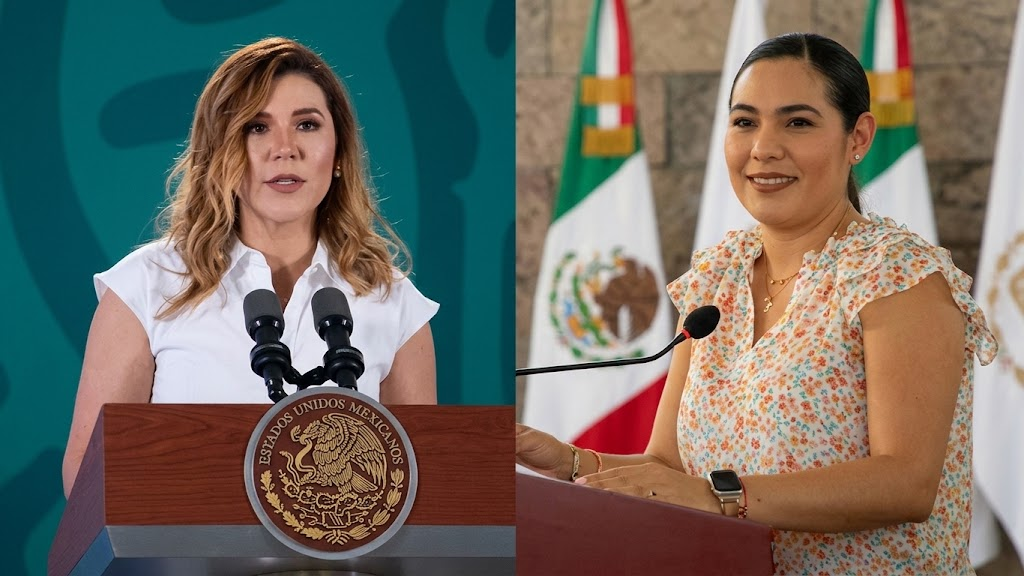
Tres casos destacan de manera particular por el volumen de los fondos comprometidos y por la gravedad de las omisiones operativas: Colima, Morelos y Baja California, demarcaciones territoriales dirigidas por las gobernadoras Indira Vizcaíno Silva, Margarita González Saravia y Marina del Pilar Ávila Olmeda, respectivamente.
El escrutinio periodístico y técnico a los informes individuales del órgano auditor evidencia un patrón recurrente caracterizado por la falta de documentación justificativa en los pagos, el desvío de partidas etiquetadas hacia fines no autorizados, la opacidad en los padrones de beneficiarios en programas sociales y la dispersión irregular de nóminas en sectores prioritarios como la salud y la educación.
Indira Vizcaíno, la inconsistencia de ingresos y gastos
El análisis pormenorizado del caso de Colima, entidad gobernada por Indira Vizcaíno Silva, revela una profunda inconsistencia en el manejo de las bolsas presupuestales canalizadas a través de las Participaciones Federales y los fondos de aportaciones para la seguridad y el bienestar social.
De acuerdo con las revisiones practicadas a la administración estatal sobre el ejercicio 2024, la Auditoría Superior de la Federación identificó montos no aclarados que comprometen la trazabilidad del dinero público.
Los auditores federales detectaron transferencias bancarias ejecutadas desde cuentas institucionales dedicadas hacia cuentas concentradoras del estado sin que existiera la debida acreditación del destino final de los recursos.
Esta práctica, conocida en la jerga de la fiscalización como licuadora financiera, impide constatar si el dinero asignado originalmente para obras de infraestructura y equipamiento policial fue efectivamente aplicado en los proyectos aprobados por el Congreso.
Asimismo, el informe técnico consigna irregularidades en el rubro de los servicios personales, donde se registraron pagos a plazas no catalogadas en los tabuladores oficiales, remuneraciones a personal que ya había sido dado de baja de la estructura gubernamental y transferencias a supuestos prestadores de servicios por honorarios que no contaban con los entregables requeridos ni con los comprobantes fiscales correspondientes.
En el sector salud del estado, las observaciones alcanzaron la compra de medicamentos y material de curación, donde se detectó el pago a proveedores por partidas que no ingresaron físicamente a los almacenes centrales de la secretaría de salud estatal, configurando un posible esquema de simulación de contratos que vulnera el presupuesto destinado a la atención médica de la población más vulnerable.
Margarita González, el saqueo maquillado
Por otro lado, la situación documentada en el estado de Morelos presenta matices de alta complejidad técnica y administrativa. Aunque la gobernadora Margarita González Saravia asumió la titularidad del Poder Ejecutivo estatal en el último tramo del año 2024, la fiscalización de la Cuenta Pública de ese ejercicio fiscal abarca la totalidad del desempeño financiero anual de la administración pública local, haciendo corresponsables a las instituciones estatales de la aclaración de las anomalías detectadas.
La Auditoría Superior de la Federación señaló que en Morelos se produjeron boquetes financieros significativos en el uso del Fondo de Aportaciones para la Educación Básica y Normal, así como en el Fondo de Aportaciones para los Servicios de Salud.
Entre los hallazgos más crudos consignados por el órgano fiscalizador se encuentran los pagos desmedidos por concepto de recargos, multas e indemnizaciones causadas por la omisión oportuna en el entero de impuestos y aportaciones de seguridad social a instituciones federales como el Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado y el Servicio de Administración Tributaria.
La utilización de fondos federales etiquetados para cubrir sanciones originadas por la negligencia administrativa constituye una clara desviación de los fines normativos de dichas partidas.
Adicionalmente, los procedimientos de auditoría técnica en Inversiones Físicas detectaron finiquitos de obras públicas pagados al cien por ciento en los que, tras la inspección física en campo realizada por los auditores federales, se corroboró la existencia de conceptos no ejecutados, obras inconclusas y deficiencias de calidad en la carpeta asfáltica de caminos rurales y red vial, sin que las autoridades estatales aplicaran las fianzas de vicios ocultos ni sancionaran a los contratistas incumplidos.
Marina del Pilar, con gastos por comprobar
En cuanto al estado de Baja California, encabezado por Marina del Pilar Ávila Olmeda, las observaciones presentadas por la Auditoría Superior de la Federación exponen una cuantiosa bolsa de recursos públicos pendiente de aclaración que afecta directamente la credibilidad en la gestión de las Participaciones Federales a Entidades Federativas y el gasto federalizado.
La fiscalización superior evidenció serias deficiencias en el control interno presupuestario de la Secretaría de Hacienda estatal y de sus organismos descentralizados. Una parte medular del quebranto o posible desvío radica en los subejercicios no reintegrados oportunamente a la Tesorería de la Federación, violando flagrantemente la Ley Federal de Presupuesto y Responsabilidad Hacendaria.
Los auditores contabilizaron bolsas multimillonarias que debieron ser devueltas al erario federal al cierre del ejercicio 2024 y que, en lugar de ello, permanecieron retenidas en cuentas bancarias estatales o fueron reorientadas para cubrir el gasto corriente de la burocracia local sin contar con la autorización de la Secretaría de Hacienda y Crédito Público.
En el ámbito de la educación media superior y superior de la entidad, las auditorías de cumplimiento financiero arrojaron discrepancias sustanciales en las plantillas docentes; se identificaron pagos indebidos a trabajadores con licencia sin goce de sueldo, cancelaciones extemporáneas de cheques que no fueron canceladas contablemente y la erogación de compensaciones extraordinarias y bonos que excedieron los límites fijados por la normatividad federal aplicable.
Tampoco se logró acreditar la recepción de bienes informáticos y equipos tecnológicos contratados mediante licitaciones sobre las cuales la federación levantó pliegos de observaciones debido a la falta de padrones de inventario que comprueben la existencia y localización física de dichos activos en las dependencias estatales.
Mujeres poco honestas y debilidades estructurales, el problema
El hilo conductor que enlaza las anomalías halladas en Colima, Morelos y Baja California pone al descubierto debilidades estructurales en los sistemas normativos de contabilidad gubernamental a nivel estatal.
La constante falta de comprobación del gasto público en el que incurrieron los gobiernos de Vizcaíno Silva, González Saravia y Ávila Olmeda vulnera los principios Constitucionales de eficiencia, eficacia, economía, transparencia y honradez que deben regir la administración de los recursos financieros del Estado mexicano.
Los pliegos de observaciones emitidos por la Auditoría Superior de la Federación no constituyen simples llamadas de atención administrativas; representan la activación de lapsos legales perentorios para que los gobiernos locales aporten las evidencias documentales que desmientan la presunta malversación o, en su defecto, reintegren la totalidad del dinero junto con los rendimientos financieros generados a la Tesorería de la Federación.
De no subsanarse los hallazgos en los plazos estipulados por la Ley de Fiscalización y Rendición de Cuentas de la Federación, la entidad auditante tiene la obligación constitucional de promover el ejercicio de las facultades sancionadoras ante el Tribunal Federal de Justicia Administrativa y presentar las denuncias penales correspondientes ante la Fiscalía Especializada en Materia de Combate a la Corrupción de la Fiscalía General de la República.