Por. J. Jesús Lemus
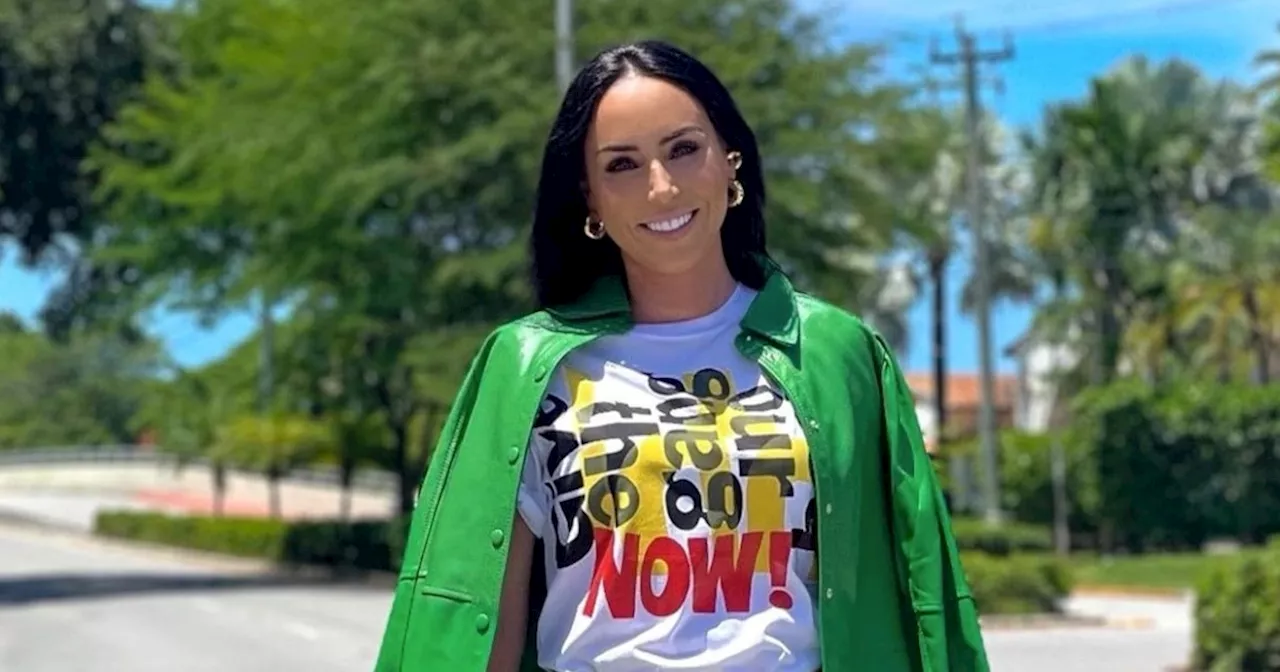
La noticia de la detención de la exconductora de televisión Inés Gómez Mont en el estado de Florida, Estados Unidos, sacudió nuevamente el escenario mediático y político de México, marcando un punto de inflexión en uno de los casos de presunta corrupción y desvío de recursos más sonados de los últimos años.
La captura, confirmada de manera oficial por la Fiscalía General de la República, puso fin a un periodo de aproximadamente cinco años en los cuales la presentadora permaneció en calidad de prófuga de la justicia mexicana, evadiendo los mandamientos judiciales que pesaban en su contra tras haber abandonado el país de manera abrupta en 2021.
La aprehensión no solo reactivó los cuestionamientos sobre el destino de los millonarios recursos públicos presuntamente triangulados, sino que también abrió un complejo proceso legal internacional que involucra tanto a las autoridades migratorias estadounidenses como a los tribunales federales mexicanos encargados de procurar justicia en causas de alto impacto.
La red de factureras
Las indagatorias ministeriales comenzaron a tomar forma de manera sólida hacia finales de dos mil diecinueve, cuando la Fiscalía Especializada en materia de Delincuencia Organizada puso la mira en una sofisticada red de empresas fantasma. De acuerdo con los expedientes integrados por el Ministerio Público Federal, la estructura financiera ilícita era presuntamente coordinada por Víctor Manuel Álvarez Puga, esposo de la conductora, junto con un grupo de operadores financieros y diversos servidores públicos.
El esquema delictivo consistía en la celebración de contratos multimillonarios adjudicados de manera presuntamente irregular por el Órgano Administrativo Desconcentrado de Prevención y Readaptación Social, dependencia que en su momento estuvo adscrita a la Secretaría de Gobernación. Dichos contratos, enfocados en el sistema penitenciario federal y cuyos montos superaban los dos mil millones de pesos, fueron el vehículo mediante el cual se simularon operaciones comerciales con comprobantes fiscales digitales que carecían de sustancia real, facilitando así la triangulación y el lavado de dinero a gran escala.
A medida que las indagatorias avanzaban en los tribunales federales, la situación jurídica de la pareja se tornó insostenible, lo que motivó su salida del territorio nacional y su posterior ocultamiento fuera de las fronteras mexicanas.
Con el paso de los meses, la Fiscalía General de la República obtuvo diversas órdenes de aprehensión por delitos graves que incluían delincuencia organizada, operaciones con recursos de procedencia ilícita, peculado y defraudación fiscal equiparada. Paralelamente, el caso experimentó múltiples vicisitudes en el ámbito internacional, tales como la emisión y posterior cancelación de fichas rojas por parte de la Interpol, un hecho que generó álgidos debates y críticas desde las más altas esferas del gobierno federal mexicano en torno a la cooperación internacional y los criterios de los organismos globales de procuración de justicia.
A pesar de los recursos legales interpuestos por los equipos de defensa de la pareja, quienes en repetidas ocasiones argumentaron que eran objeto de persecución política, la presión institucional no cesó, culminando meses atrás con la detención de allegados y familiares vinculados a la red de empresas fachadas, así como el aseguramiento migratorio del propio Álvarez Puga en territorio estadounidense.
Funciona la cooperación con EUA
La captura de Inés Gómez Mont en Miami, efectuada gracias al intercambio de información y la coordinación entre agencias estadounidenses y mexicanas, se produjo bajo la custodia del Servicio de Inmigración y Control de Aduanas de los Estados Unidos debido a una situación migratoria irregular derivada de haber rebasado el tiempo de estancia permitido en ese país.
Sin embargo, la gravedad de su situación radica en que su arresto responde de manera directa a la vigencia de las órdenes de aprehensión giradas por los jueces federales en México, destacando especialmente el mandamiento judicial por probable defraudación fiscal equiparada y los delitos patrimoniales que se le endilgan.
Este escenario ha desencadenado un intenso debate jurídico sobre los pasos a seguir, particularmente en lo referente a los procedimientos formales de extradición que el Estado mexicano deberá agotar para lograr su repatriación y ponerla a disposición de los jueces de control que la reclaman, mientras los tribunales evalúan el impacto de su captura en la estructura familiar y la custodia de sus hijos menores, un tema que también ha acaparado la atención de la opinión pública nacional.
El desenlace de este caso representa un momento crucial en los anales de la justicia mexicana reciente, al entrelazar el mundo del espectáculo, las altas esferas del poder político y los millonarios desfalcos al erario federal. La caída de la conductora simboliza el fin de una prolongada etapa de evasión que mantuvo en vilo a las autoridades hacendarias y ministeriales, evidenciando los retos que enfrentan las instituciones mexicanas para castigar los delitos de cuello blanco cuando los involucrados cuentan con recursos financieros ilimitados para sustraerse de la acción de la justicia.
Mientras se desarrollan las audiencias migratorias en el vecino país del norte y se afinan los requerimientos diplomáticos para su traslado a territorio nacional, el caso de Inés Gómez Mont continúa escribiendo sus capítulos más determinantes, recordando que las cuentas pendientes con el erario y la ley tarde o temprano alcanzan incluso a los personajes más influyentes de la vida pública.